反倾销密集落地:同一品类税率差出184个百分点,外贸企业的“线上身份”正在被重新审视
多国对华反倾销裁定密集落地,同类产品企业税率最高相差 184.26%,差距核心在于能否取得分别税率资格。海外采购商现在重点核验供应商合规身份,外贸独立站可展示应诉材料、审计与供应链证明,降低采购商税率风险顾虑。
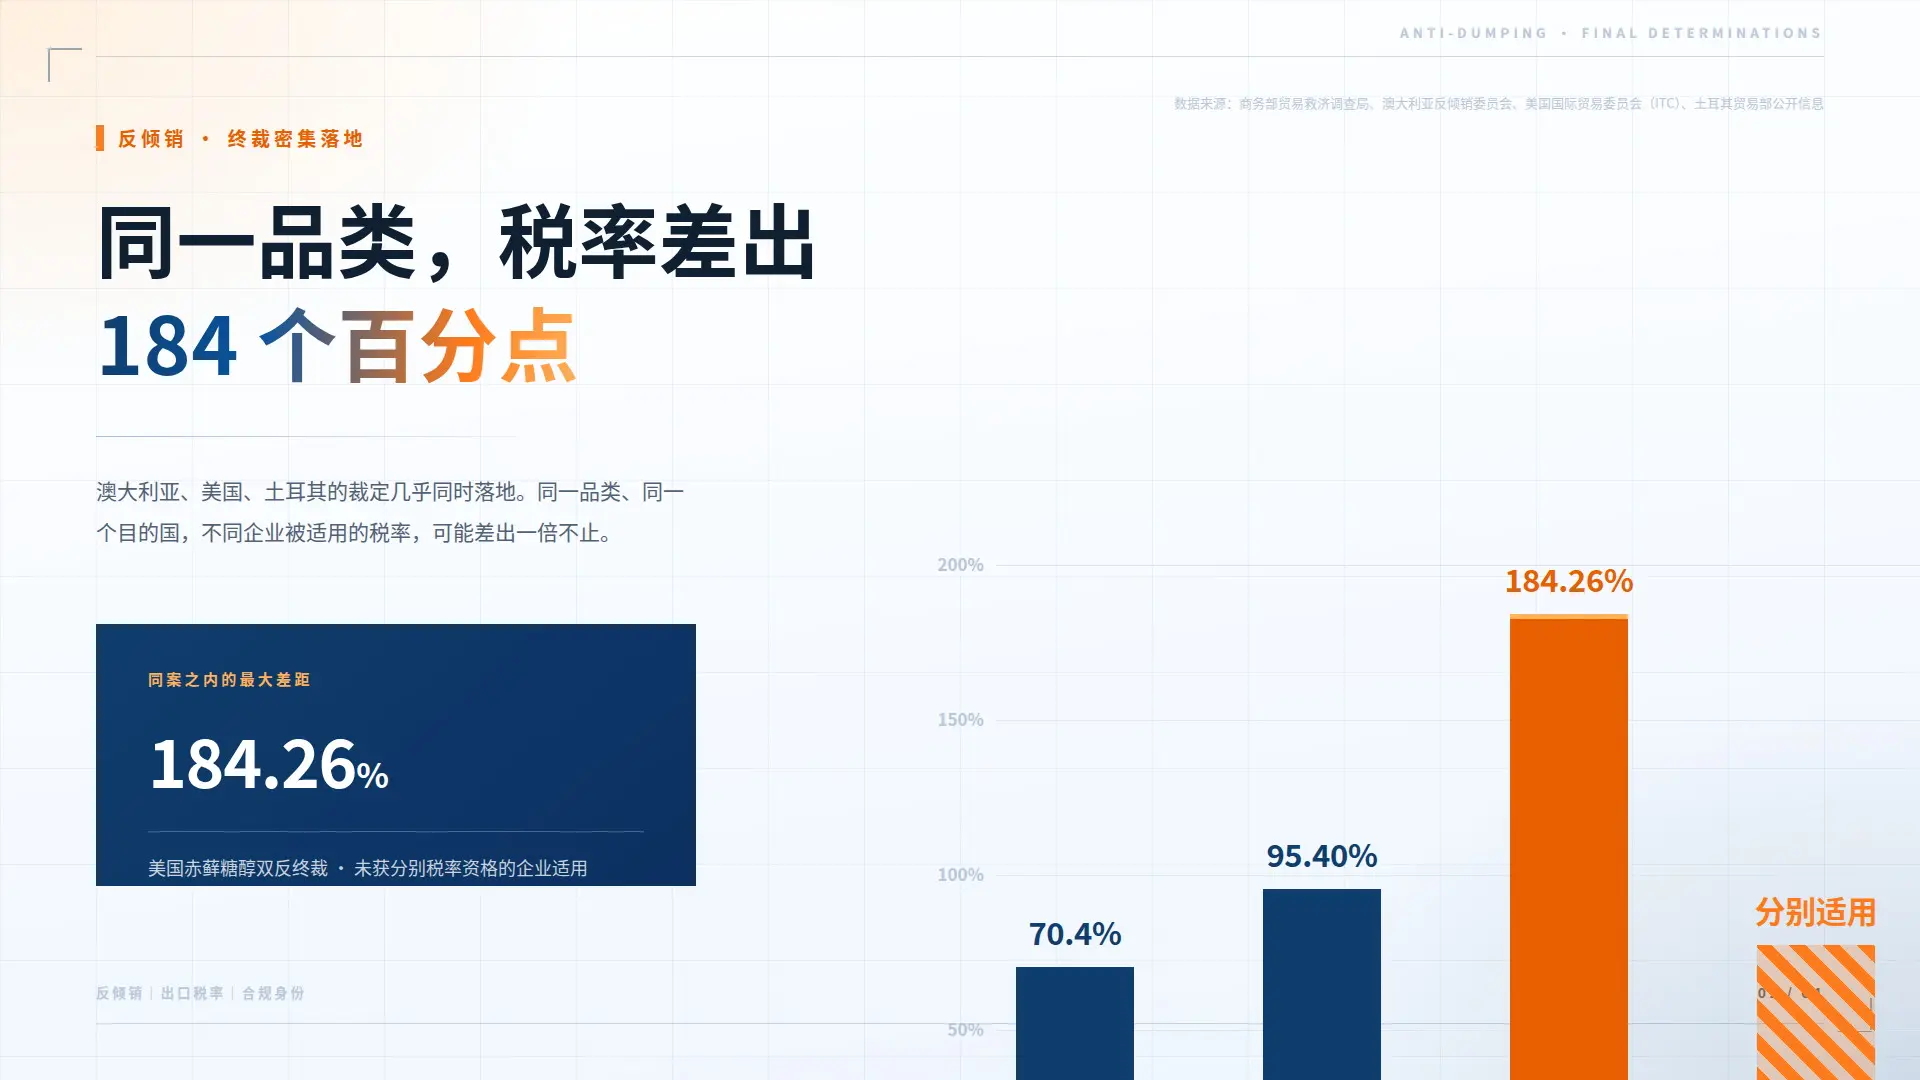
10月28日前后,几条对华反倾销终裁密集落地。澳大利亚对华铝制门窗作出双反初裁,中国出口商临时反倾销税与反补贴税税率区间为0—70.4%;美国对华钾磷酸盐第三次双反日落复审终裁,若取消现行措施,倾销幅度将以95.40%继续或再度发生;美国对华赤藓糖醇双反终裁中,山东三元生物作为出口商未能获得分别税率资格,直接向美国出口时适用184.26%的中国全国统一税率;土耳其对华葡萄糖酸钠终裁,按到岸价征收反倾销税,不同企业适用不同税率。
单看每一条,都是“又被征税了”。但把这几条放在一起,一个更值得外贸企业注意的结构性变化浮出来:同一品类、同一个目的国,不同企业适用的税率可能差出数十甚至上百个百分点。赤藓糖醇案里,拿到分别税率资格的企业和未拿到资格的企业,面对的是两个完全不同的美国市场。铝制门窗0到70.4%的区间,也不是随机分布——税率鸿沟的分界线,不在产品,在企业能不能被认定为独立经营主体。
分别税率资格:被很多外贸企业忽视的“身份门槛”
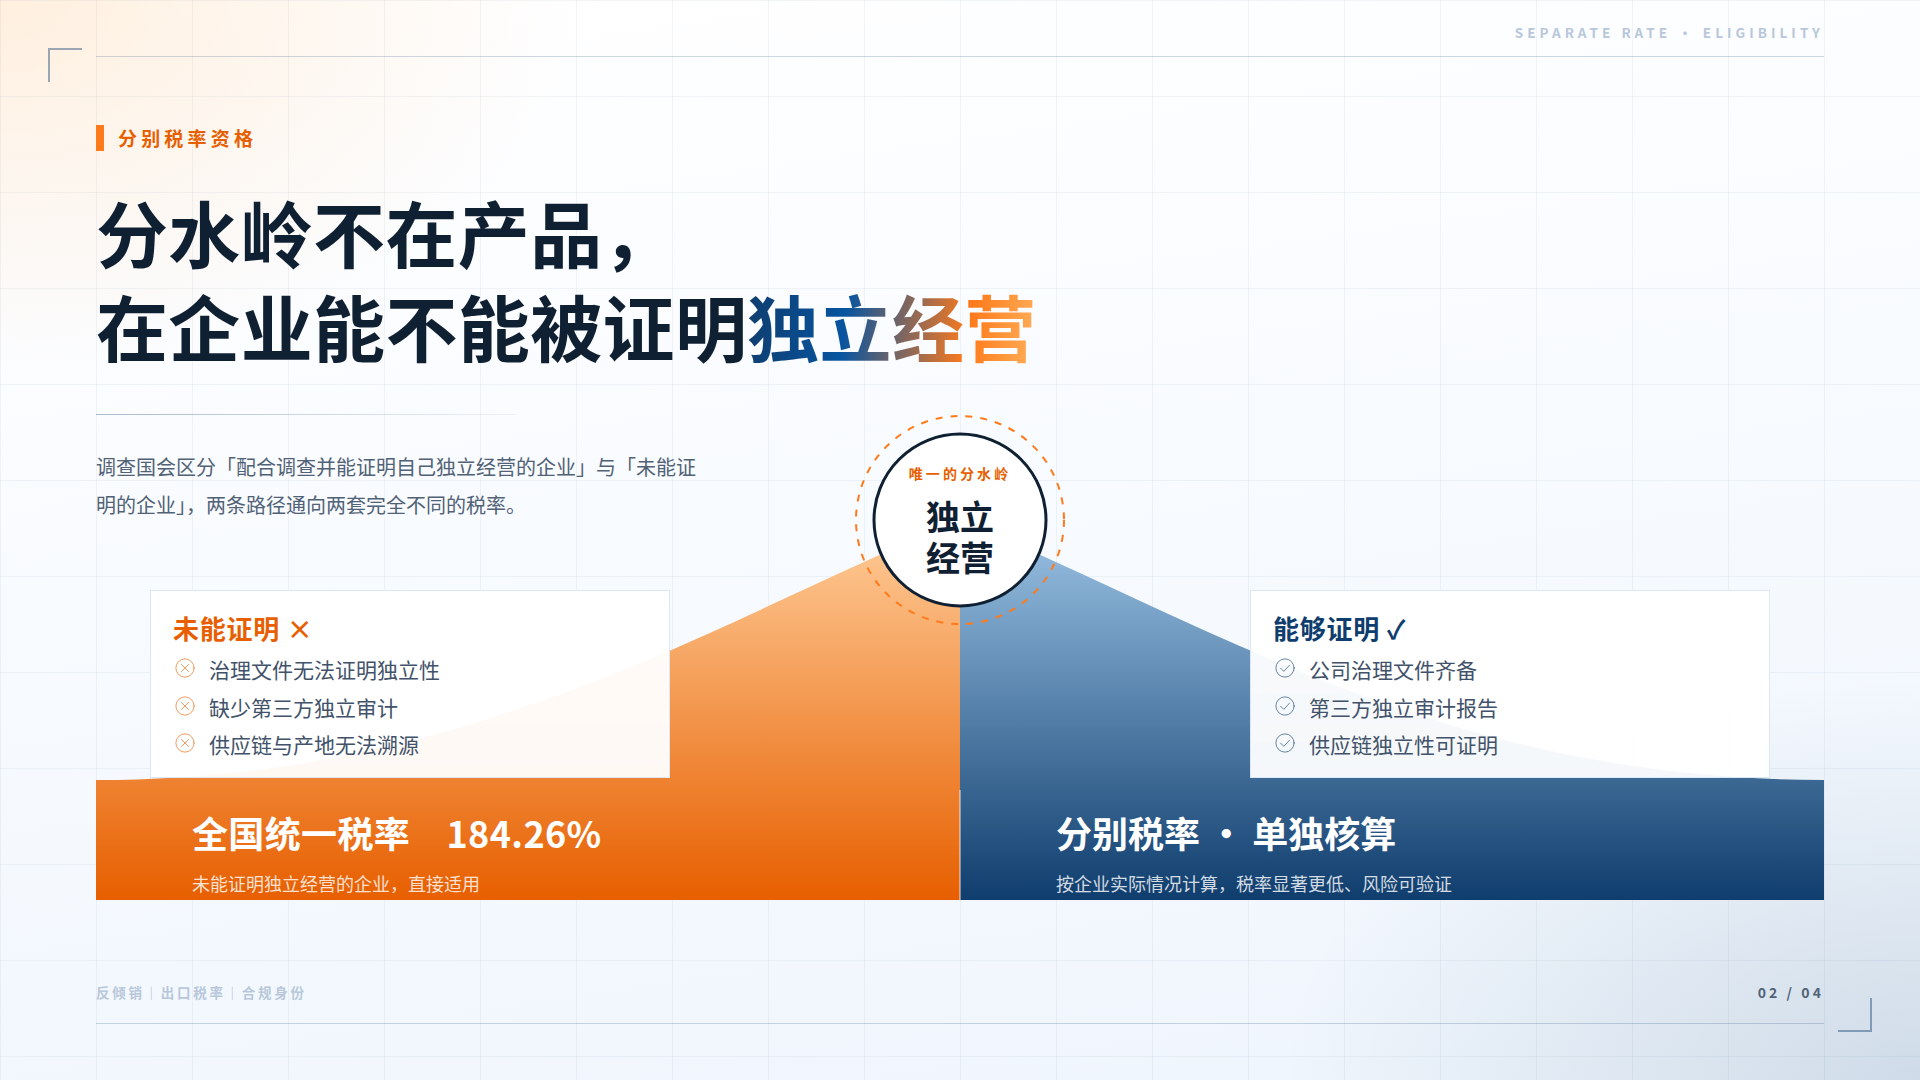
反倾销调查中有一个关键机制:分别税率资格。调查国在初裁阶段会区分“配合调查并证明自己独立于政府控制的企业”和“未能证明的企业”。拿到资格的企业适用单独计算的较低税率,未拿到的适用全国统一税率。
赤藓糖醇案的184.26%,不是产品竞争力的问题,而是调查程序里未能获得分别税率资格的结果。这也解释了一个行业现象:反倾销应诉不一定能拿到低税率,但不应诉、或应诉材料不足以证明独立性,基本等于接受全国统一税率。公司治理文件、独立审计报告、供应链独立性证明这些平时看起来“用不上”的材料,在关键时刻决定的是企业还能不能继续做那个市场。
采购端的变化:供应商的“税率风险”正在进入询盘筛选
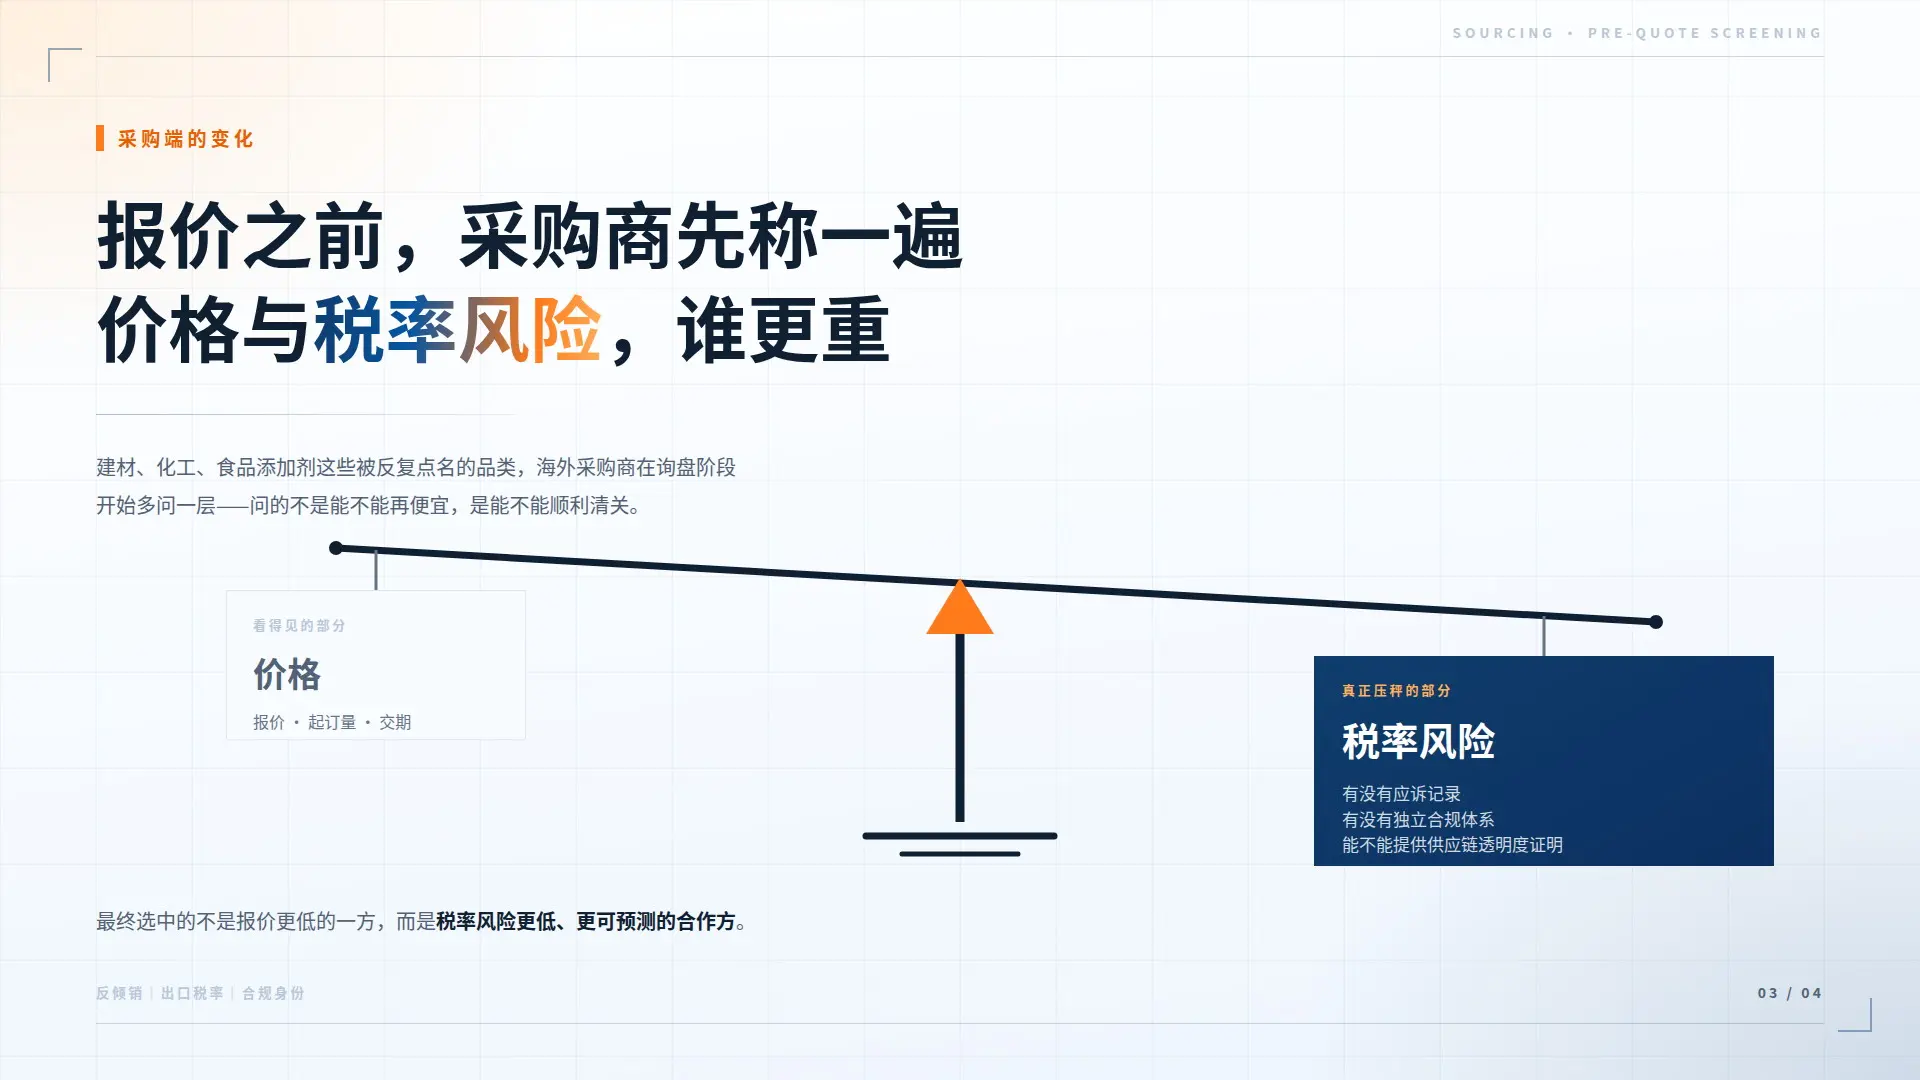
反倾销频发带来的另一个变化发生在采购端。建材、化工、食品添加剂这些近两年被反复“点名”的品类,海外采购商在询盘阶段开始多问一层:有没有应诉记录、有没有独立合规体系、能不能提供供应链透明度证明。
原因很实际。采购商如果从一个被征全国统一税率的供应商那里进货,成本结构在清关环节就会被打乱。它选的不是一个价格更低的供应商,而是一个税率风险更低、更可预测的合作方。在这个逻辑下,“有独立合规体系、有可验证经营主体身份”的供应商,在询盘阶段就已经领先——不是因为报价低,而是因为报价背后的税率风险低。
独立站的角色:从“产品目录”到“合规身份展示页”
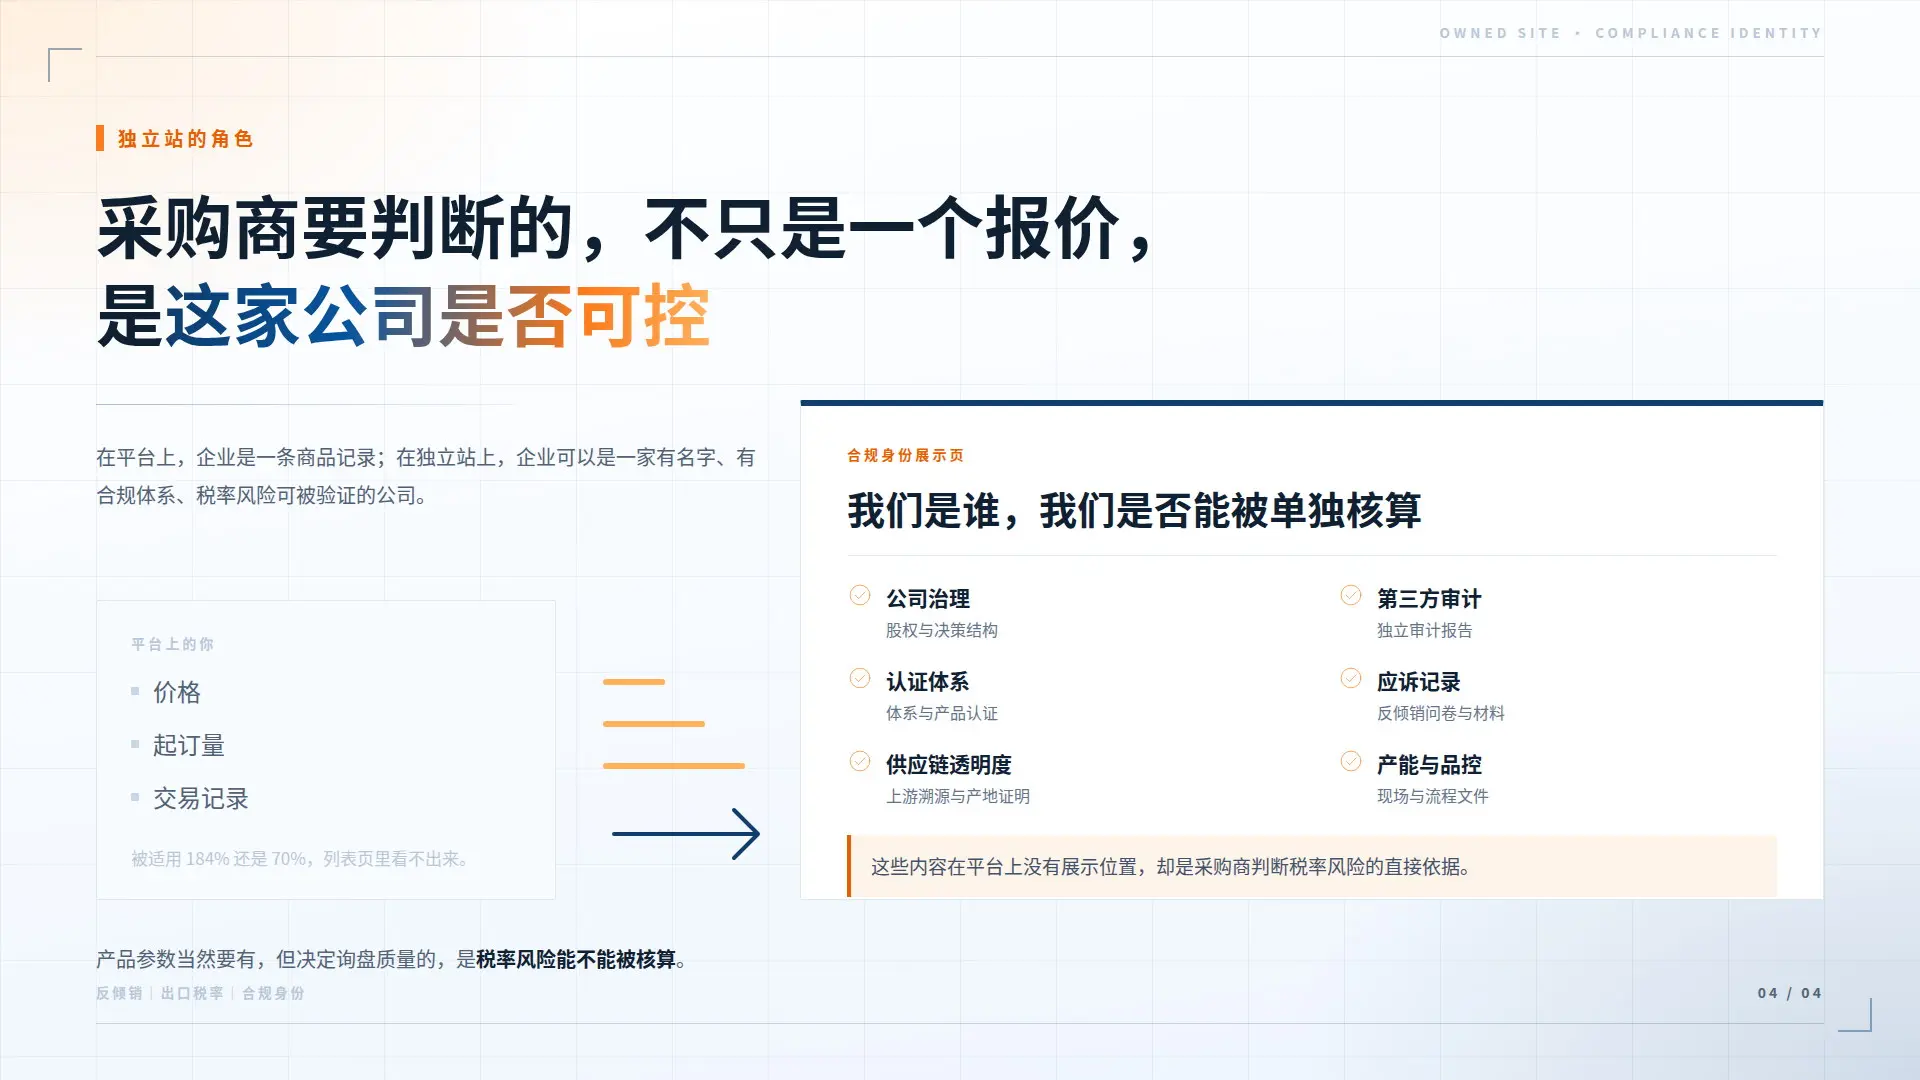
对反倾销高发品类的外贸企业,一个需要重新想清楚的问题是:你在线上以什么身份出现。
在平台上,采购商看到的是价格、起订量、交易记录。企业被征184%还是70%,在商品列表里看不出来,要到清关那一刻才暴露。企业的“身份”是被平台和关税定义出来的。
在独立站上,企业可以主动把身份讲清楚:公司治理结构、独立审计、供应链透明度、应诉记录、认证体系、产能与品控文件。这些内容在平台上没有展示位置,但在独立站上,它们是采购商判断“这个供应商的税率风险是否可控”的直接依据。一个在独立站上把合规体系和经营主体身份讲清楚的企业,和一个在平台上只有价格和起订量的供应商,面对的是两种完全不同的询盘质量。
wxxlmkj.com 服务的外贸企业里,近两年一个明显的变化是:反倾销高发品类的客户,越来越把独立站当成“合规身份展示页”来建,而不是“产品目录页”。产品参数当然要有,但首页和关于页面上,“我们是谁、我们独立经营、我们的合规体系覆盖哪些环节”这些信息,正在成为询盘转化的前置条件。采购商在发出询盘之前,已经在判断供应商的税率风险了。
反倾销不会只发生在别人身上。在规则越来越细的贸易环境里,企业身份正在变成和价格、交期同等重要的竞争力。平台让企业成为“一个供应商”,独立站让企业成为“一家有名字、有合规体系、税率风险可被验证的企业”。这个区别,在反倾销密集期,影响的不只是询盘数量,而是能不能继续留在那个市场。
如果你所在的企业属于反倾销高发品类,正在考虑如何把合规体系和经营主体身份转化为线上可验证的内容,可以从官网了解谷歌独立站建站、多语言SEO和GEO优化的具体落地方式。